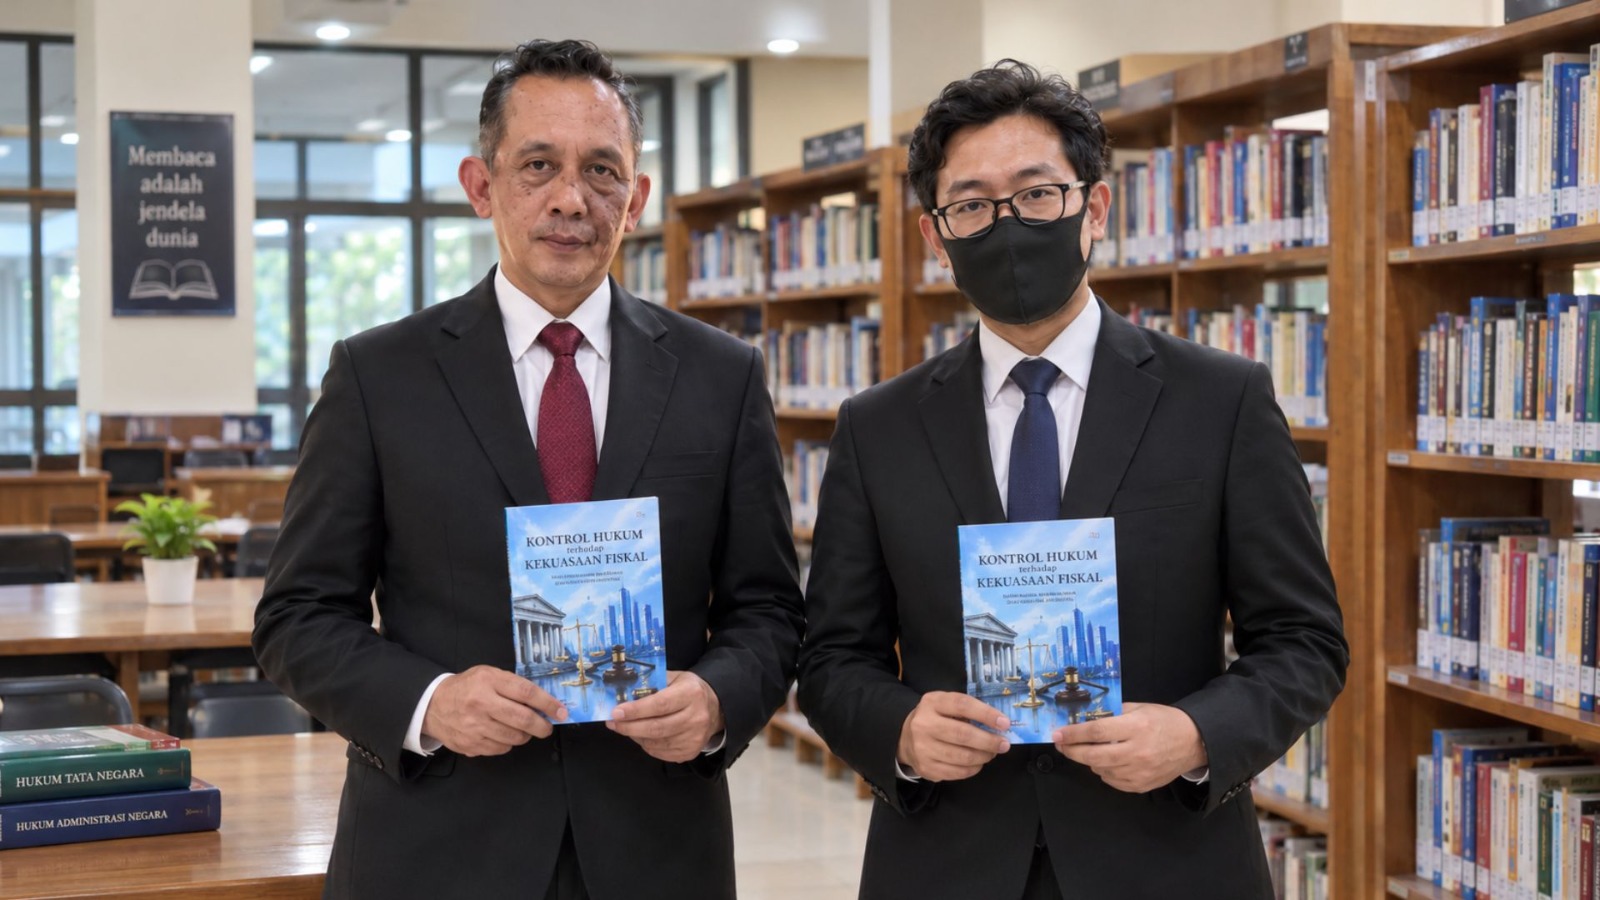

KawanJariNews.com – SURABAYA — Kajian mengenai hukum perpajakan kembali dilanjutkan oleh Adv. Yulianto Kiswocahyono, S.E., S.H., BKP dan Eko Wahyu Pramono, S.Tr.P., S.Ak. melalui buku kedua mereka berjudul “Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026.” Buku yang diterbitkan CV AY Publisher pada September 2026 tersebut menjadi kelanjutan dari karya pertama keduanya, “Merebut Independensi Pengadilan Pajak,” dengan pembahasan yang diperluas dari persoalan independensi lembaga peradilan pajak menuju persoalan batas kewenangan negara dalam membentuk regulasi perpajakan.
Buku kedua tersebut diterbitkan di Sidoarjo pada September 2026 dengan ketebalan xviii + 251 halaman dan QRCBN 62-230-0679-515. Melalui buku tersebut, kedua penulis mengkaji hubungan antara kewenangan pemerintah, regulasi perpajakan, serta perlindungan hak Wajib Pajak dengan menggunakan sejumlah perspektif hukum, antara lain delegated legislation, doktrin ultra vires, kepastian hukum, proporsionalitas, dan due process of law.
Melanjutkan Kritik dari Buku Pertama
Lahirnya buku kedua tidak terlepas dari gagasan yang sebelumnya dituangkan Yulianto dan Eko melalui buku “Merebut Independensi Pengadilan Pajak.”
Jika buku pertama lebih banyak mengangkat persoalan mengenai independensi Pengadilan Pajak, buku kedua bergerak pada ruang pembahasan yang lebih luas, yaitu bagaimana kewenangan fiskal negara dalam membentuk regulasi tetap berada dalam batas yang ditentukan oleh hukum.
Kedua penulis melihat persoalan hukum perpajakan tidak hanya berkaitan dengan bagaimana sengketa pajak diselesaikan, tetapi juga menyangkut bagaimana kewenangan negara dibentuk, digunakan, serta dikontrol.
Dari persoalan independensi lembaga peradilan pajak, kajian kemudian berkembang pada pertanyaan mengenai batas kewenangan pemerintah dalam membentuk aturan perpajakan.
Pertanyaan tersebut menjadi salah satu dasar pembahasan dalam buku kedua, terutama ketika kewenangan regulasi pemerintah bersinggungan dengan hak dan kepentingan Wajib Pajak.
Dalam buku tersebut, Yulianto dan Eko mengkaji hubungan antara kewenangan pemerintah, regulasi perpajakan, dan perlindungan hak Wajib Pajak dengan menggunakan sejumlah pendekatan hukum.
Perspektif yang digunakan antara lain delegated legislation, doktrin ultra vires, kepastian hukum, proporsionalitas, dan due process of law.
Melalui pendekatan tersebut, pembahasan tidak hanya diarahkan pada pertanyaan apakah pemerintah memiliki kewenangan untuk membuat suatu aturan, tetapi juga sampai pada persoalan mengenai sejauh mana kewenangan tersebut dapat digunakan dan apa batas hukumnya.
Soroti PMK Nomor 44 Tahun 2026
Salah satu pembahasan utama dalam buku kedua adalah PMK Nomor 44 Tahun 2026, khususnya berkaitan dengan pengaturan mengenai kuasa Wajib Pajak.
Kajian tersebut dikaitkan dengan Pasal 44E UU KUP serta Pasal 51 sampai dengan Pasal 53 PP Nomor 50 Tahun 2022.
Penulis tidak hanya melihat apakah pemerintah memiliki kewenangan untuk membuat pengaturan, tetapi juga mengkaji batas penggunaan kewenangan tersebut.
Melalui doktrin ultra vires, buku tersebut membahas kemungkinan munculnya persoalan apabila suatu regulasi pelaksana melampaui kewenangan yang diberikan oleh peraturan perundang-undangan yang lebih tinggi.
Pembahasan tersebut antara lain berkaitan dengan kemungkinan perluasan larangan, pembatasan hak Wajib Pajak, tanggung jawab hukum kuasa pajak, serta penggunaan norma yang dinilai belum memiliki parameter objektif.
Dengan demikian, titik perhatian buku bukan semata-mata mengenai keberadaan kewenangan pemerintah dalam mengatur perpajakan, melainkan juga mengenai batas penggunaan kewenangan tersebut agar tetap berada dalam koridor hukum.
Kritik untuk Memastikan Kekuasaan Tetap dalam Koridor Hukum
Yulianto Kiswocahyono, Ketua Komite Tetap Bidang Fiskal dan Moneter KADIN Jawa Timur sekaligus Ketua FERADI WPI DPC Sidoarjo, mengatakan buku kedua tersebut merupakan kelanjutan pemikiran dari buku pertama.
Menurut Yulianto, pembahasan mengenai kontrol hukum terhadap kekuasaan fiskal tidak ditujukan untuk mengurangi kewenangan negara dalam bidang perpajakan.
“Buku kedua ini merupakan kelanjutan dari kritik yang kami bangun dalam buku pertama, Merebut Independensi Pengadilan Pajak. Kalau buku pertama banyak berbicara mengenai independensi lembaga peradilan pajak, buku kedua bergerak lebih jauh untuk melihat bagaimana kekuasaan fiskal itu sendiri dikontrol oleh hukum.” katanya
Yulianto menilai kewenangan fiskal tetap diperlukan untuk mendukung kepatuhan dan penerimaan negara. Namun, menurutnya, kewenangan tersebut harus dijalankan berdasarkan dasar hukum yang jelas.
“Kritik ini bukan untuk melemahkan kewenangan negara. Justru kontrol hukum diperlukan agar kewenangan fiskal berjalan efektif dan tetap berada dalam batas kewenangan yang diberikan oleh hukum.” ujarnya
Menurutnya, sistem perpajakan juga perlu memperhatikan kepastian hukum bagi masyarakat yang menjalankan kewajiban perpajakan.
“Negara membutuhkan kepatuhan dan penerimaan, sementara Wajib Pajak membutuhkan kepastian dan perlindungan hukum. Keduanya perlu ditempatkan secara seimbang dalam sistem perpajakan.” tuturnya
Pernyataan tersebut menggambarkan posisi kedua penulis bahwa pembahasan mengenai kontrol terhadap kewenangan fiskal tidak dimaksudkan untuk meniadakan kewenangan negara, tetapi untuk membahas bagaimana kewenangan tersebut dijalankan berdasarkan dasar hukum dan batas yang telah ditentukan.
Eko Soroti Posisi Kuasa Wajib Pajak
Sementara itu, Eko Wahyu Pramono, S.Tr.P., S.Ak., praktisi pajak dan hukum, pendiri Adipati & Partners Law Office, pemegang Izin Kuasa Hukum Pengadilan Pajak serta mahasiswa Magister Ilmu Hukum, mengatakan pengaturan mengenai kuasa Wajib Pajak juga berkaitan dengan aspek perlindungan hukum.
Menurut Eko, kuasa Wajib Pajak memiliki fungsi penting dalam membantu masyarakat menghadapi kompleksitas administrasi dan regulasi perpajakan.
“Kuasa pajak memiliki fungsi untuk membantu Wajib Pajak memahami aturan, memenuhi kewajiban, menggunakan haknya, dan memperoleh pendampingan ketika menghadapi persoalan perpajakan.” katanya
Ia menilai pengawasan terhadap kuasa Wajib Pajak tetap diperlukan untuk menjaga profesionalitas. Namun, menurut Eko, batas pengawasan juga harus dirumuskan secara jelas sehingga terdapat ukuran yang dapat membedakan tindakan yang menghambat proses perpajakan dengan penggunaan hak Wajib Pajak maupun kuasanya.
“Perlu ada ukuran yang jelas untuk membedakan antara tindakan yang menghambat proses perpajakan dengan penggunaan hak untuk memberikan argumentasi, klarifikasi maupun pendapat hukum.” ujarnya
Dalam konteks tersebut, buku kedua menempatkan hubungan antara fiskus, Wajib Pajak, dan kuasa pajak dalam kerangka hukum yang tidak semata-mata berorientasi pada kepatuhan.
Pembahasan juga memberikan perhatian terhadap hak Wajib Pajak dan proses hukum yang menyertai pelaksanaan kewajiban perpajakan.
Posisi kuasa Wajib Pajak dalam kajian tersebut menjadi salah satu bagian penting karena kuasa pajak berada dalam hubungan antara Wajib Pajak dan otoritas perpajakan. Karena itu, menurut gagasan yang dituangkan dalam buku, pengaturan mengenai kewenangan, larangan, tanggung jawab, dan batas tindakan kuasa perlu memiliki dasar serta parameter yang dapat dipahami secara jelas.
Akan Dibedah di YK Tax and Law Office
Setelah diterbitkan, buku kedua Yulianto dan Eko tersebut akan dibahas melalui agenda bedah buku pada 1 Oktober 2026 di kantor hukum YK Tax and Law Office.
Agenda tersebut akan menjadi ruang untuk mendiskusikan lebih jauh gagasan yang dituangkan dalam buku “Kontrol Hukum terhadap Kekuasaan Fiskal”, termasuk mengenai batas kewenangan pemerintah, pengaturan kuasa Wajib Pajak, doktrin ultra vires, serta perlindungan hukum dalam sistem perpajakan.
Bedah buku tersebut sekaligus menjadi momentum untuk melihat kesinambungan pemikiran kedua penulis dari karya pertama, “Merebut Independensi Pengadilan Pajak,” menuju buku kedua yang lebih menyoroti kontrol hukum terhadap kekuasaan fiskal.
Melalui dua karya tersebut, Yulianto dan Eko mengembangkan kajian mengenai hukum perpajakan dari persoalan independensi lembaga penyelesaian sengketa pajak menuju persoalan yang lebih luas mengenai batas kewenangan negara dalam membentuk regulasi perpajakan.
Persoalan yang dibahas dalam buku kedua berada pada hubungan antara kewenangan fiskal negara dengan kepastian dan perlindungan hukum bagi Wajib Pajak.
Kewenangan pemerintah dalam bidang perpajakan merupakan bagian dari penyelenggaraan administrasi negara. Namun, dalam perspektif hukum administrasi dan peraturan perundang-undangan, penggunaan kewenangan tetap berkaitan dengan dasar hukum yang menjadi sumber kewenangan tersebut.
Karena itu, kajian mengenai ultra vires dalam buku ini diarahkan untuk melihat apakah kewenangan yang diberikan oleh aturan yang lebih tinggi digunakan dalam batas yang telah ditentukan atau terdapat ruang yang perlu dikaji lebih lanjut.
Demikian pula pembahasan mengenai kuasa Wajib Pajak tidak hanya ditempatkan dalam perspektif pengawasan terhadap profesi atau pihak yang memberikan pendampingan, tetapi juga dalam kaitannya dengan hak Wajib Pajak untuk memperoleh bantuan dalam memahami aturan, menyampaikan argumentasi, memberikan klarifikasi, serta memperoleh pendampingan ketika menghadapi persoalan perpajakan.
Berbagai gagasan tersebut masih berada dalam ruang kajian dan diskusi hukum. Penilaian mengenai sah atau tidaknya suatu ketentuan tertentu tetap harus mengacu pada peraturan perundang-undangan, putusan lembaga yang berwenang, serta mekanisme hukum yang tersedia.
Agenda bedah buku pada 1 Oktober 2026 diharapkan dapat menjadi forum untuk menguji dan mendiskusikan argumentasi yang dituangkan kedua penulis, termasuk dari perspektif praktisi, akademisi, kuasa pajak, maupun pihak lain yang memiliki perhatian terhadap perkembangan hukum perpajakan.
Bahan Diskusi bagi Praktisi dan Masyarakat
Buku “Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026” diharapkan dapat menjadi bahan diskusi bagi berbagai kalangan yang berkaitan dengan hukum dan perpajakan.
Kelompok yang menjadi bagian dari sasaran pembahasan antara lain praktisi hukum dan perpajakan, akademisi, mahasiswa, aparatur perpajakan, kuasa pajak, serta masyarakat yang mengikuti perkembangan regulasi perpajakan di Indonesia.
Dengan ketebalan xviii + 251 halaman, buku tersebut menjadi karya kedua Yulianto dan Eko yang secara khusus mengembangkan pembahasan mengenai hukum perpajakan. Buku pertama membahas independensi Pengadilan Pajak, sedangkan buku kedua memperluas kajian pada kontrol hukum terhadap kekuasaan fiskal dan pengaturan kuasa Wajib Pajak.
Rangkaian tersebut menunjukkan kesinambungan tema yang dibangun kedua penulis, yakni pembahasan mengenai hubungan antara kewenangan negara, sistem hukum, penyelesaian persoalan perpajakan, serta perlindungan hak Wajib Pajak.
Bedah buku yang dijadwalkan berlangsung pada 1 Oktober 2026 di YK Tax and Law Office akan menjadi forum lanjutan untuk membahas isi dan argumentasi buku kedua Yulianto Kiswocahyono dan Eko Wahyu Pramono.
Pembahasan akan diarahkan pada sejumlah isu yang menjadi pokok kajian, termasuk batas kewenangan pemerintah dalam membentuk regulasi perpajakan, penerapan doktrin ultra vires, pengaturan kuasa Wajib Pajak, kepastian hukum, serta perlindungan terhadap hak Wajib Pajak.
Buku tersebut menempatkan kontrol hukum sebagai bagian dari pembahasan mengenai penggunaan kewenangan fiskal, sementara berbagai argumentasi yang dituangkan di dalamnya tetap terbuka untuk dikaji, diuji, dan didiskusikan berdasarkan ketentuan hukum yang berlaku.