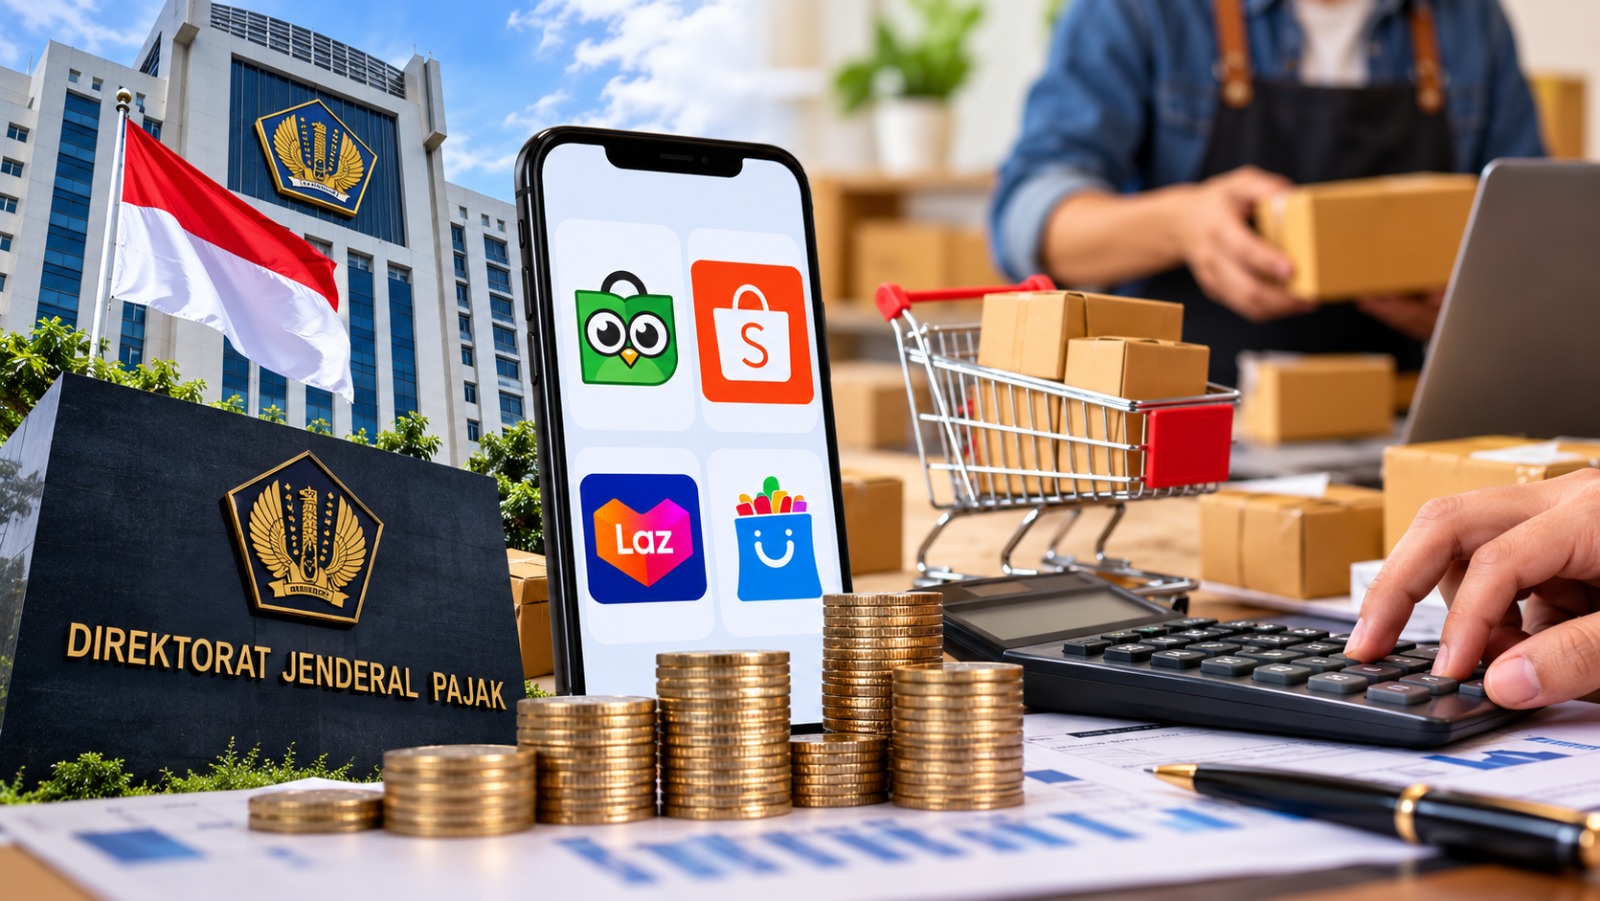

KawanJariNews.com – JAKARTA — Pemungutan Pajak Penghasilan (PPh) Pasal 22 atas transaksi pedagang dalam negeri melalui marketplace mulai diterapkan pada 1 Oktober 2026. Mekanisme ini dijalankan oleh empat penyelenggara perdagangan melalui sistem elektronik (PMSE) yang telah ditunjuk pemerintah, yakni PT Shopee International Indonesia, PT Global Digital Niaga Tbk (Blibli), PT Tokopedia, dan PT Ecart Webportal Indonesia (Lazada). Kebijakan tersebut merupakan pelaksanaan Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025 yang mengubah mekanisme pemungutan dan penyetoran PPh melalui platform marketplace.
Tarif PPh 22 Sebesar 0,5 Persen
Berdasarkan ketentuan PMK Nomor 37 Tahun 2025, PPh Pasal 22 yang dipungut marketplace sebesar 0,5 persen dari peredaran bruto pedagang yang tercantum dalam dokumen tagihan. Nilai tersebut tidak termasuk Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM). Pemungutan dilakukan ketika pembayaran diterima oleh marketplace.
Direktorat Jenderal Pajak (DJP) menjelaskan bahwa mekanisme tersebut bukan merupakan jenis pajak baru. Perubahan utamanya berada pada mekanisme pemungutan dan penyetoran, karena PPh yang sebelumnya disetor sendiri oleh pedagang dalam kondisi tertentu kini dipungut melalui platform yang telah ditunjuk. Bagi wajib pajak yang menggunakan ketentuan PPh Final, pungutan tersebut dapat menjadi bagian dari pelunasan PPh Final, sedangkan bagi wajib pajak yang menggunakan tarif umum dapat diperhitungkan sebagai kredit pajak dalam SPT Tahunan.
Pedagang Orang Pribadi dengan Omzet sampai Rp500 Juta
Ketentuan tersebut tidak otomatis berlaku kepada seluruh pedagang online. Wajib Pajak orang pribadi dalam negeri dengan peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai pemungutan PPh Pasal 22 oleh marketplace, sepanjang memenuhi ketentuan dan menyampaikan surat pernyataan mengenai omzet kepada platform.
Batas Rp500 juta tersebut dihitung berdasarkan peredaran bruto Wajib Pajak dalam tahun berjalan. DJP menjelaskan bahwa pedagang yang memiliki beberapa toko atau berjualan melalui beberapa marketplace tidak menghitung batas tersebut secara terpisah untuk setiap akun. Peredaran usaha tetap diperhitungkan berdasarkan ketentuan perpajakan yang berlaku bagi Wajib Pajak tersebut.
Apabila omzet Wajib Pajak orang pribadi kemudian melampaui Rp500 juta dalam tahun berjalan, pedagang wajib menyampaikan surat pernyataan mengenai perubahan kondisi tersebut kepada marketplace sesuai batas waktu yang ditentukan. Setelah ketentuan tersebut terpenuhi, pemungutan PPh Pasal 22 dilakukan sesuai mekanisme yang berlaku.
Tidak Semua Transaksi Dikenai Pemungutan
PMK Nomor 37 Tahun 2025 mengatur pemungutan PPh Pasal 22 atas transaksi pedagang dalam negeri melalui sistem perdagangan elektronik. Namun, terdapat sejumlah transaksi yang dikecualikan dari pemungutan, antara lain transaksi Wajib Pajak orang pribadi dengan omzet sampai Rp500 juta yang telah memenuhi persyaratan pengecualian, penjualan pulsa dan kartu perdana, transaksi tertentu oleh pengusaha emas, serta pengalihan hak atas tanah dan/atau bangunan.
Ketentuan tersebut juga mencakup pedagang yang menjalankan usaha dalam bentuk badan. Karena itu, kewajiban perpajakan tidak hanya berkaitan dengan pedagang perseorangan, tetapi juga perlu dilihat berdasarkan bentuk usaha dan ketentuan perpajakan yang berlaku bagi masing-masing wajib pajak.
Marketplace Menjadi Pemungut Pajak
Dalam mekanisme tersebut, marketplace yang telah ditunjuk pemerintah memiliki kewajiban melakukan pemungutan, penyetoran, dan pelaporan PPh Pasal 22 atas penghasilan pedagang dalam negeri dari transaksi melalui platformnya. Empat penyelenggara PMSE yang ditunjuk sebagai pemungut adalah Blibli, Shopee, Tokopedia, dan Lazada.
Pedagang juga perlu memberikan informasi perpajakan kepada marketplace, termasuk NPWP atau NIK serta alamat korespondensi. Bagi Wajib Pajak orang pribadi yang memenuhi ketentuan pengecualian karena omzet sampai Rp500 juta, surat pernyataan mengenai kondisi omzet menjadi salah satu dokumen yang diperlukan agar transaksi tidak dikenai pemungutan secara otomatis.
Dokumen tagihan atau invoice yang diterbitkan melalui sistem marketplace dapat menjadi bukti pemungutan PPh Pasal 22 sesuai ketentuan. Karena itu, pencatatan transaksi dan penyimpanan dokumen perpajakan menjadi bagian penting bagi pedagang yang menggunakan platform digital.
Implementasi Sempat Mengalami Penyesuaian
Penerapan mekanisme pemungutan PPh Pasal 22 melalui marketplace sebelumnya mengalami penyesuaian waktu. Pemerintah sempat memberikan masa penyesuaian hingga 31 Oktober 2026, sebelum kemudian menetapkan pemungutan mulai dilaksanakan pada 1 Oktober 2026 setelah dilakukan evaluasi terhadap kesiapan sistem dan administrasi marketplace.
Perubahan jadwal tersebut tidak mengubah ketentuan pokok mengenai tarif pemungutan sebesar 0,5 persen maupun batas omzet Rp500 juta bagi Wajib Pajak orang pribadi yang memenuhi persyaratan pengecualian. Mekanisme pemungutan tetap mengacu pada PMK Nomor 37 Tahun 2025 beserta ketentuan pelaksanaannya.
Dampak bagi Pedagang Online
Bagi pedagang yang dikenai pemungutan, perubahan mekanisme tersebut berarti sebagian kewajiban pembayaran PPh dilakukan melalui marketplace ketika transaksi berlangsung. Karena pungutan dihitung berdasarkan peredaran bruto sebagai dasar pemungutan, nilai transaksi menjadi salah satu faktor yang menentukan besarnya PPh Pasal 22 yang dipungut.
Sementara bagi pedagang orang pribadi dengan omzet sampai Rp500 juta, pengecualian tetap mensyaratkan pemenuhan ketentuan administrasi. Pedagang perlu memastikan data perpajakan dan surat pernyataan yang disampaikan kepada marketplace sesuai dengan kondisi usaha sebenarnya.
Dengan mulai berlakunya mekanisme tersebut pada 1 Oktober 2026, pedagang online perlu memperhatikan pencatatan omzet, status perpajakan, serta bukti pemungutan yang diterbitkan marketplace. DJP menyatakan koordinasi dengan penyelenggara PMSE dan sosialisasi kepada pedagang terus dilakukan dalam pelaksanaan ketentuan PMK Nomor 37 Tahun 2025.