
KawanJarinews.com – JAKARTA — Perselisihan antara pemberi dana dan penerima dana dapat menjadi semakin serius ketika terjadi gagal bayar dan pihak yang merasa dirugikan memilih mengambil sendiri barang milik debitur atau anggota keluarganya dengan alasan sebagai pengganti kerugian. Dalam perspektif hukum, adanya piutang atau klaim pembayaran tidak serta-merta memberikan hak kepada kreditur untuk mengambil barang secara sepihak, apalagi apabila barang tersebut bukan milik debitur, diambil tanpa persetujuan pemilik, disertai ancaman atau tekanan, atau kemudian digunakan untuk memenuhi kepentingan kreditur. Perbuatan semacam itu perlu dibedakan dari proses penagihan atau pelaksanaan jaminan yang dilakukan melalui mekanisme hukum. Gagal bayar merupakan persoalan yang dapat diselesaikan melalui jalur hukum, tetapi bukan berarti pihak yang merasa dirugikan memperoleh kewenangan untuk melakukan “penghakiman” atau mengambil sendiri harta pihak lain.
Memiliki Piutang Tidak Sama dengan Memiliki Hak Mengambil Barang
Dalam hubungan utang, investasi, atau pemberian modal, kreditur pada dasarnya memiliki klaim terhadap kewajiban yang harus dipenuhi debitur sesuai kesepakatan. Namun, keberadaan tagihan tersebut tidak otomatis mengubah kepemilikan barang milik debitur menjadi milik kreditur.
Hal ini menjadi penting ketika muncul anggapan bahwa karena seseorang belum mengembalikan uang, maka kreditur boleh datang ke rumah dan mengambil barang dengan nilai yang dianggap setara dengan jumlah kerugian.
Anggapan tersebut tidak dapat dibenarkan begitu saja.
Jika memang terdapat kewajiban pembayaran, terdapat mekanisme hukum untuk menuntut pemenuhan kewajiban tersebut. Dalam perkara perdata, misalnya, kreditur dapat menempuh gugatan apabila terdapat dasar hukum dan bukti yang memadai. Apabila telah terdapat putusan yang dapat dieksekusi, pelaksanaan putusan dilakukan melalui mekanisme eksekusi yang diatur hukum, bukan dengan tindakan sepihak oleh pihak yang merasa menang sendiri.
Dengan demikian, “saya punya piutang” dan “saya berhak mengambil barang” merupakan dua hal yang berbeda.
Bagaimana Jika Barang Diambil dari Rumah Debitur?
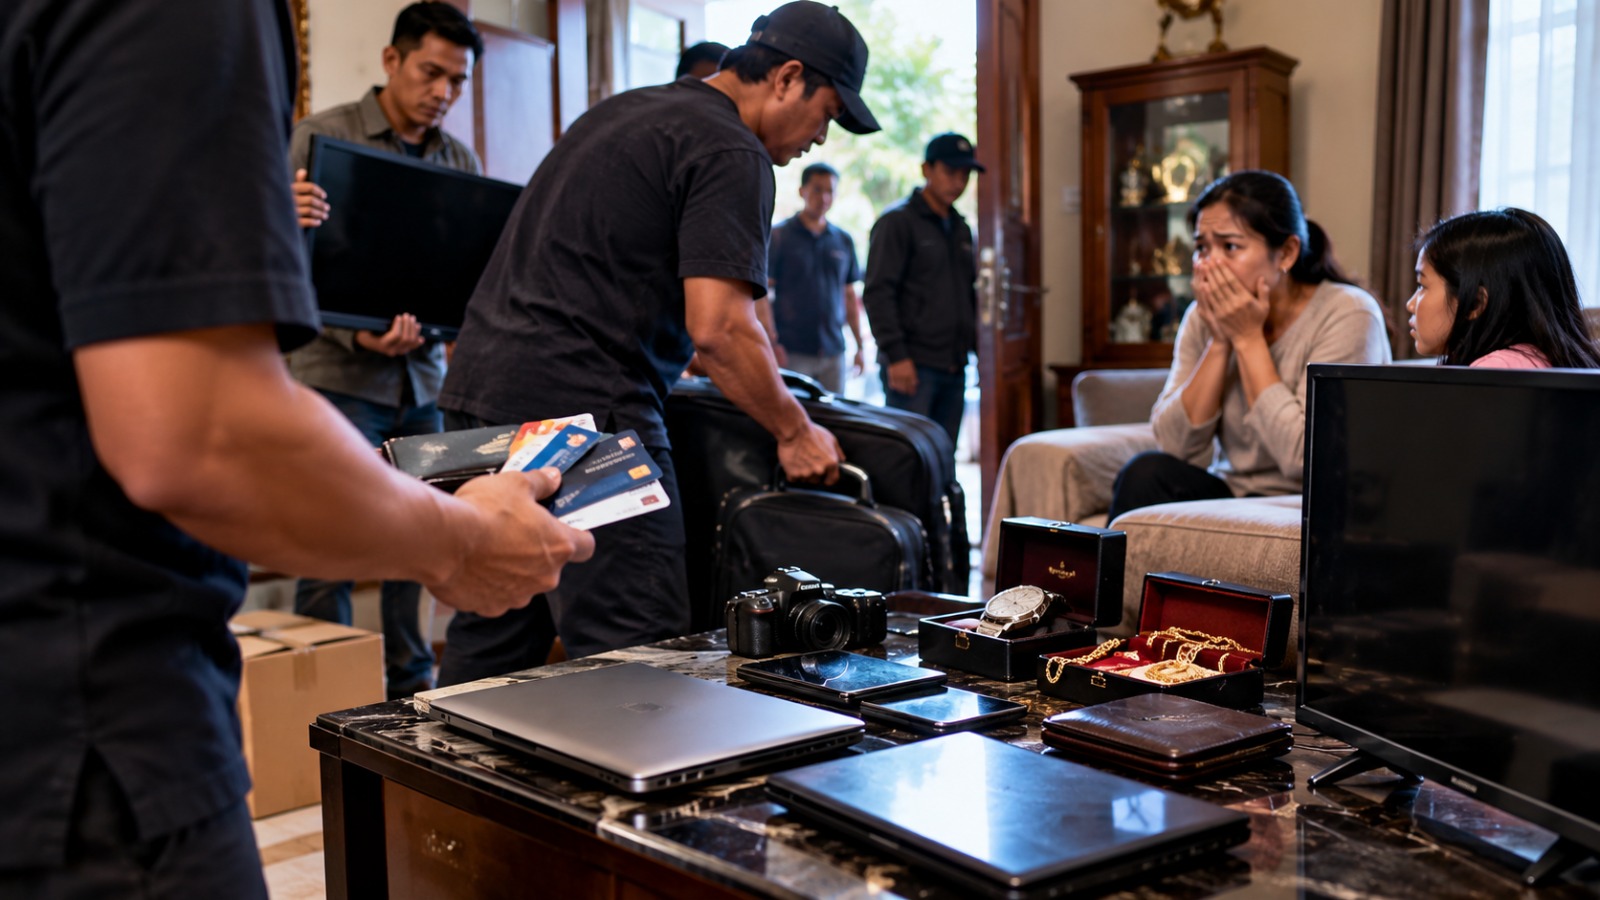
Situasinya menjadi lebih serius apabila seseorang atau sekelompok orang datang ke rumah pihak yang memiliki kewajiban pembayaran, kemudian mengambil barang tanpa persetujuan pemilik dengan alasan barang tersebut dianggap sebagai pengganti utang. Hubungan utang-piutang tidak dengan sendirinya memberikan hak kepada kreditur untuk mengambil dan menguasai barang milik debitur secara sepihak.
Dalam Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP), yang mulai berlaku pada 2 Januari 2026, perbuatan mengambil barang milik orang lain dengan maksud untuk memilikinya secara melawan hukum diatur sebagai tindak pidana pencurian. Pasal 476 menyatakan:
“Setiap Orang yang mengambil suatu Barang yang sebagian atau seluruhnya milik orang lain, dengan maksud untuk dimiliki secara melawan hukum, dipidana karena pencurian, dengan pidana penjara paling lama 5 (lima) tahun atau pidana denda paling banyak kategori V.”
Ketentuan tersebut menjadi penting ketika terdapat tindakan mengambil barang dari rumah seseorang dengan alasan barang itu digunakan untuk mengganti kerugian atau melunasi kewajiban. Adanya piutang atau klaim kerugian tidak otomatis mengubah barang milik orang lain menjadi milik pihak yang memiliki tagihan. Karena itu, tindakan mengambil barang secara sepihak tetap perlu dilihat berdasarkan status kepemilikan barang, ada atau tidaknya persetujuan pemilik, dasar penguasaan barang, cara barang tersebut diambil, maksud pihak yang mengambil, serta alat bukti yang tersedia.
Dengan demikian, tidak setiap pengambilan barang dalam sengketa utang-piutang otomatis dapat disebut pencurian, karena unsur pidananya harus dibuktikan berdasarkan keadaan konkret. Namun sebaliknya, pihak yang merasa memiliki piutang juga tidak dapat serta-merta menganggap dirinya memiliki kewenangan untuk mengambil barang milik pihak lain tanpa dasar hukum yang sah. Apabila tindakan tersebut dilakukan tanpa persetujuan dan memenuhi unsur-unsur sebagaimana ditentukan dalam Pasal 476 KUHP, persoalannya dapat berkembang menjadi perkara pidana tersendiri, terlepas dari adanya persoalan utang-piutang yang mendahuluinya.
Bagaimana Jika Barang Itu Dianggap sebagai “Pengganti Kerugian”?
Ini merupakan persoalan yang perlu dipahami secara hati-hati.
Misalnya, seorang debitur memiliki kewajiban Rp100 juta. Karena belum mampu membayar, kreditur kemudian datang dan mengambil televisi, sepeda motor, perhiasan, perangkat elektronik, atau barang lainnya dengan perhitungan bahwa nilai barang tersebut dianggap sebagai pembayaran utang.
Apabila barang tersebut tidak pernah disepakati sebagai jaminan atau objek pembayaran, kemudian diambil secara sepihak, tindakan tersebut tidak serta-merta menjadi sah hanya karena kreditur mempunyai tagihan Rp100 juta.
Terlebih apabila barang yang diambil sebenarnya milik orang lain, misalnya pasangan, anak, orang tua, atau anggota keluarga debitur.
Dalam kondisi seperti itu, persoalan kepemilikan barang justru menjadi sangat penting. Utang seseorang tidak otomatis menjadikan harta milik anggota keluarganya sebagai objek pembayaran.
Karena itu, sebelum mengambil suatu barang, harus diketahui dengan jelas siapa pemiliknya dan apa dasar hukum yang memberikan hak kepada pihak lain untuk menguasai barang tersebut.
Bagaimana dengan ATM Milik Anak Debitur?
Persoalan kartu ATM perlu mendapatkan perhatian khusus karena ATM merupakan instrumen akses terhadap rekening nasabah.
OJK dalam materi edukasi perbankannya mengingatkan bahwa kartu dan PIN merupakan sesuatu yang bersifat pribadi dan rahasia. OJK juga memperingatkan bahwa pemberian kartu dan PIN kepada orang lain dapat membuka peluang penyalahgunaan transaksi.
Karena itu, mengambil kartu ATM milik orang lain dengan alasan untuk membayar utang pihak lain merupakan persoalan yang berbeda dari sekadar mengambil barang biasa.
Apabila kartu tersebut milik anak debitur, misalnya, maka perlu dilihat terlebih dahulu siapa pemilik rekening, siapa pemilik kartu, bagaimana kartu tersebut diperoleh, apakah ada izin pemilik, apakah PIN diketahui pihak lain, dan apakah kemudian dilakukan transaksi atau pengambilan uang dari rekening tersebut.
Jika seseorang kemudian menggunakan kartu atau akses rekening tanpa hak, persoalannya dapat berkembang menjadi persoalan hukum lain, tergantung pada cara akses dilakukan, adanya izin atau tidak, serta transaksi yang dilakukan.
Karena itu, mengambil kartu ATM saja sudah perlu dihindari, apalagi menggunakan kartu tersebut untuk mengambil uang yang berada dalam rekening orang lain.
Bagaimana Jika Pengambilan Disertai Ancaman atau Tekanan?
Risiko hukumnya dapat menjadi lebih kompleks apabila pengambilan barang tidak dilakukan secara sukarela, tetapi disertai ancaman, kekerasan, intimidasi, atau tekanan agar pemilik menyerahkan barang.
Dalam KUHP yang berlaku saat ini terdapat ketentuan mengenai berbagai bentuk perbuatan memaksa dan pemerasan. Namun, pasal yang tepat bergantung pada cara perbuatan dilakukan, bentuk ancaman atau kekerasannya, tujuan pelaku, serta akibat yang ditimbulkan.
Karena itu, seseorang tidak dapat mengatakan, “Saya hanya mengambil barang sebagai pembayaran utang,” apabila dalam praktiknya terdapat ancaman atau kekerasan.
Status sebagai kreditur tidak memberikan kekebalan terhadap kemungkinan pertanggungjawaban pidana atas perbuatan lain yang dilakukan ketika menagih.
Bagaimana Jika Dilakukan Beramai-ramai?
Jumlah orang yang datang juga tidak dengan sendirinya menentukan apakah suatu perbuatan merupakan tindak pidana. Namun, keberadaan beberapa orang dapat menjadi bagian dari fakta yang diperiksa apabila terdapat dugaan intimidasi, ancaman, kekerasan, atau tindakan bersama dalam mengambil barang.
Misalnya, sekelompok orang mendatangi rumah seseorang dalam jumlah besar, meminta pembayaran, kemudian mengambil barang setelah terjadi tekanan atau konflik.
Dalam situasi seperti itu, aparat penegak hukum perlu melihat peran masing-masing orang. Tidak setiap orang yang hadir otomatis memiliki pertanggungjawaban pidana yang sama. Sebaliknya, seseorang yang turut melakukan, membantu, memerintah, atau berperan dalam perbuatan tertentu dapat dinilai berdasarkan fakta dan ketentuan hukum yang berlaku.
Karena itu, masyarakat juga perlu berhati-hati ketika membentuk kelompok untuk melakukan penagihan.
Penagihan bersama-sama bukan berarti boleh mengambil alih fungsi aparat penegak hukum atau pengadilan.
Bagaimana Seharusnya Kreditur Menagih?
Jika terdapat utang atau kewajiban pembayaran yang belum dipenuhi, langkah pertama adalah memastikan dasar kewajibannya.
Kreditur perlu memiliki catatan mengenai jumlah dana yang diberikan, kesepakatan, jatuh tempo, pembayaran yang telah dilakukan, serta komunikasi antara kedua pihak.
Apabila terdapat kesepakatan pembayaran, para pihak dapat menyusun kembali jadwal penyelesaian secara tertulis.
Apabila terjadi perselisihan mengenai jumlah kewajiban atau kemampuan pembayaran, musyawarah atau mediasi dapat digunakan untuk mencari kesepakatan.
Jika tidak tercapai penyelesaian, pihak yang merasa mempunyai hak dapat mempertimbangkan langkah hukum sesuai karakter persoalannya, termasuk gugatan perdata apabila terdapat dasar untuk menuntut pemenuhan kewajiban.
Yang tidak boleh dilakukan adalah mengganti proses hukum dengan tindakan mengambil sendiri barang milik pihak lain.
Bagaimana Jika Sudah Ada Jaminan?
Situasinya berbeda apabila sejak awal memang terdapat jaminan yang sah.
Namun, adanya jaminan pun tidak berarti kreditur boleh melakukan tindakan apa pun sesuka hati. Hak kreditur atas suatu jaminan, jenis jaminannya, isi kesepakatan, status kepemilikan, serta mekanisme eksekusinya harus dilihat berdasarkan jenis hubungan hukumnya dan ketentuan peraturan yang berlaku.
Dalam praktik, persoalan jaminan justru dapat menjadi rumit apabila debitur dan kreditur memiliki pemahaman berbeda mengenai apakah suatu barang benar-benar dijadikan jaminan dan bagaimana cara mengambil atau menjualnya ketika terjadi gagal bayar.
Karena itu, jaminan yang jelas secara administratif jauh lebih aman dibandingkan kesepakatan lisan mengenai barang yang akan diambil apabila utang tidak dibayar.
Mengapa Tindakan Sepihak Justru Bisa Merugikan Kreditur?
Sekilas, mengambil barang milik debitur dapat dianggap sebagai cara cepat mendapatkan kembali kerugian.
Namun, tindakan tersebut justru dapat membuka persoalan hukum baru bagi kreditur.
Semula masalahnya mungkin hanya mengenai utang atau gagal bayar.
Setelah terjadi pengambilan barang secara sepihak, muncul persoalan baru mengenai:
- siapa pemilik barang;
- apakah pengambilan dilakukan dengan izin;
- apakah ada ancaman atau kekerasan;
- apakah barang diambil secara paksa;
- berapa nilai barang;
- apakah barang benar-benar merupakan jaminan;
- apakah barang milik debitur atau pihak lain;
- dan apakah ada transaksi atau penggunaan rekening setelah kartu ATM dikuasai.
Dengan demikian, kreditur yang semula menuntut pembayaran justru dapat menghadapi laporan atau sengketa baru akibat cara penagihan yang digunakan.
Debitur Juga Tidak Boleh Menggunakan Gagal Bayar sebagai Alasan Menghindari Kewajiban
Edukasi mengenai larangan mengambil barang secara sepihak bukan berarti membenarkan debitur yang tidak memenuhi kewajibannya.
Jika memang terdapat utang atau kewajiban pembayaran, debitur tetap memiliki tanggung jawab untuk menyelesaikannya sesuai kesepakatan atau mekanisme hukum yang berlaku.
Debitur juga sebaiknya tidak menghilangkan aset, memindahkan barang untuk menghindari kewajiban, atau melakukan tindakan lain yang bertujuan menghambat penyelesaian hak kreditur.
Dengan demikian, prinsipnya harus seimbang:
kreditur berhak menagih, tetapi tidak boleh main hakim sendiri; debitur wajib memenuhi kewajiban, tetapi juga berhak mendapatkan perlindungan hukum dari tindakan yang melampaui batas.
Jika Barang Sudah Diambil, Apa yang Sebaiknya Dilakukan?
Pihak yang merasa barangnya diambil tanpa hak dapat mengamankan bukti mengenai peristiwa tersebut.
Bukti dapat berupa rekaman kamera pengawas, foto, video, saksi, daftar barang yang diambil, dokumen kepemilikan, bukti pembelian, percakapan, rekaman komunikasi yang diperoleh secara sah, serta bukti lain yang dapat menjelaskan kejadian.
Jika kartu ATM atau akses rekening turut dikuasai pihak lain, pemilik rekening perlu segera menghubungi bank melalui kanal resmi untuk mengamankan rekening dan kartu sesuai prosedur bank. OJK juga mengingatkan nasabah agar menjaga kerahasiaan PIN dan tidak memberikan informasi rahasia perbankan kepada pihak lain.
Selanjutnya, apabila terdapat dugaan tindak pidana, pihak yang merasa dirugikan dapat mempertimbangkan pelaporan kepada aparat penegak hukum dengan membawa bukti yang tersedia.
Penyelesaian Utang Tetap Bisa Dilakukan Tanpa Pengambilan Paksa
Perselisihan utang atau investasi tidak harus selalu berakhir dengan konflik terbuka.
Apabila kreditur dan debitur masih memiliki itikad baik, keduanya dapat duduk bersama untuk menghitung kembali jumlah kewajiban berdasarkan bukti yang ada.
Kreditur dapat menyampaikan jumlah yang ditagihkan, sedangkan debitur dapat menjelaskan pembayaran yang sudah dilakukan dan kemampuan menyelesaikan sisa kewajiban.
Kesepakatan tersebut sebaiknya dibuat tertulis dan mencantumkan jumlah yang disepakati, jadwal pembayaran, metode pembayaran, serta konsekuensi apabila kesepakatan kembali tidak dilaksanakan.
Dengan cara tersebut, hak kreditur tetap diperjuangkan tanpa harus mengambil barang milik orang lain secara sepihak, sementara debitur memperoleh kesempatan menyelesaikan kewajibannya secara terukur.
Pelajaran Penting bagi Masyarakat
Hubungan investasi, pinjaman, atau pemberian modal yang dibangun berdasarkan kepercayaan dapat berubah menjadi sengketa ketika terjadi gagal bayar. Namun, sengketa mengenai uang tidak memberikan kewenangan kepada salah satu pihak untuk mengambil alih harta pihak lain dengan caranya sendiri.
Masyarakat perlu memahami bahwa penagihan berbeda dengan perampasan, pelaksanaan jaminan berbeda dengan mengambil barang secara sepihak, dan penyelesaian utang berbeda dengan melakukan tekanan atau kekerasan.
Terlebih apabila barang yang diambil ternyata milik anggota keluarga debitur atau kartu ATM yang dikuasai merupakan milik orang lain, persoalan hukumnya dapat berkembang lebih jauh.
Karena itu, ketika menghadapi gagal bayar, langkah yang paling aman adalah memeriksa dasar hubungan hukumnya, mengumpulkan bukti, melakukan musyawarah atau mediasi, dan apabila diperlukan menggunakan mekanisme hukum yang tersedia.
Bagi masyarakat yang menjadi kreditur, prinsip sederhananya adalah: hak untuk menagih tidak sama dengan hak untuk mengambil sendiri.
Sedangkan bagi debitur, kewajiban membayar juga tidak berarti harus menerima tindakan kekerasan, intimidasi, atau pengambilan harta secara sepihak.
Tujuan Edukasi KawanJariNews.com
KawanJariNews.com mengangkat materi ini sebagai bagian dari edukasi hukum masyarakat, bukan untuk membenarkan pihak yang memiliki utang maupun menyalahkan pihak yang memberikan dana. Tujuannya adalah memberikan pemahaman bahwa ketika terjadi gagal bayar, setiap pihak tetap memiliki hak dan kewajiban yang harus ditempatkan dalam koridor hukum. Kreditur memiliki hak untuk menuntut pemenuhan kewajibannya, tetapi penyelesaian harus ditempuh melalui cara yang sah; sementara debitur tetap berkewajiban menyelesaikan utangnya dan juga berhak mendapatkan perlindungan dari tindakan yang melampaui batas. Dengan pemahaman tersebut, masyarakat diharapkan tidak mengambil tindakan sendiri yang justru dapat melahirkan persoalan hukum baru, serta lebih mengutamakan dokumentasi, musyawarah, mediasi, dan mekanisme hukum yang tersedia.