
KawanJariNews.com – JAKARTA – Masyarakat yang terlanjur menggunakan layanan pinjaman online (pinjol) ilegal perlu mengetahui jalur pengaduan dan bukti yang harus disiapkan ketika menghadapi masalah. Persoalan yang muncul tidak hanya berkaitan dengan bunga dan biaya pinjaman yang tidak transparan, tetapi juga dapat berupa penagihan disertai intimidasi, ancaman, hingga dugaan penyalahgunaan data pribadi.
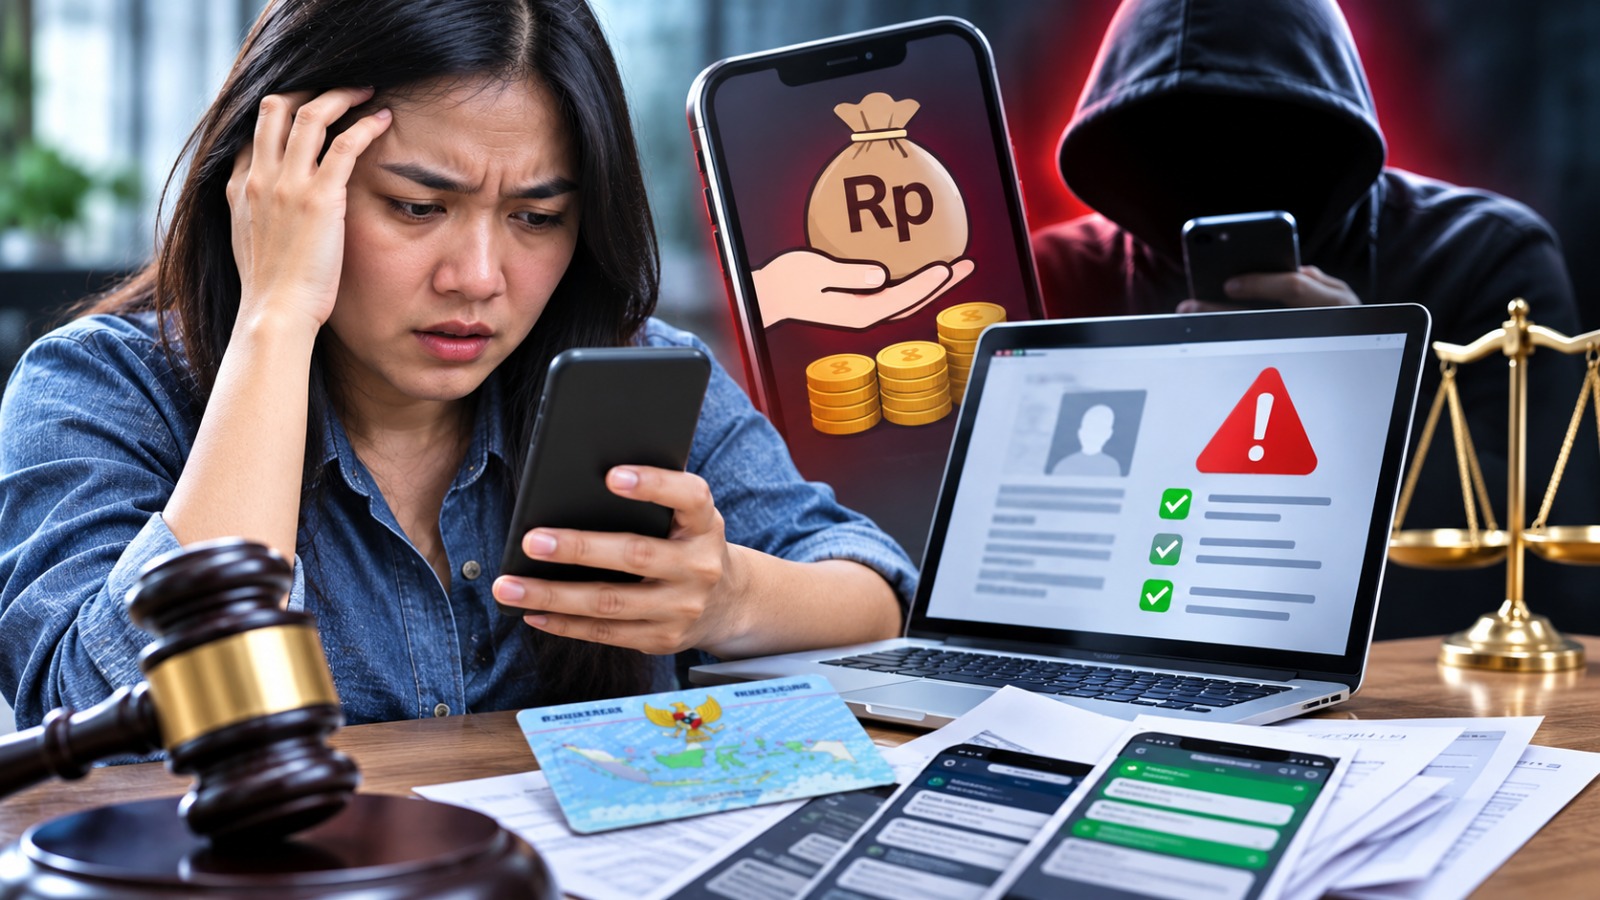
Dalam kondisi tersebut, korban perlu mengamankan dokumen dan rekam jejak komunikasi sebelum menyampaikan laporan. Bukti pengajuan pinjaman, pencairan dana, pembayaran, percakapan dengan penagih, serta identitas aplikasi atau pihak yang menawarkan pinjaman dapat membantu proses penelusuran oleh lembaga berwenang.
OJK Sediakan Kanal Pelaporan Aktivitas Keuangan Ilegal
Otoritas Jasa Keuangan (OJK) menyediakan Sistem Informasi Pemberantasan Aktivitas Keuangan Ilegal (SIPASTI) sebagai salah satu kanal pelaporan masyarakat terkait aktivitas keuangan ilegal, termasuk penawaran pinjaman online ilegal. Masyarakat dapat mengaksesnya melalui laman resmi https://sipasti.ojk.go.id.
Selain SIPASTI, masyarakat dapat menghubungi Kontak OJK melalui telepon 157, WhatsApp 081-157-157-157, atau email konsumen@ojk.go.id untuk memperoleh informasi dan menyampaikan pengaduan sesuai kewenangan OJK.
Apabila persoalan yang dialami melibatkan ancaman, pemerasan, penipuan, atau dugaan tindak pidana lainnya, korban dapat melaporkannya kepada kepolisian. Jalur tersebut perlu dibedakan dari pengaduan kepada OJK karena masing-masing lembaga memiliki kewenangan penanganan yang berbeda.
Sementara itu, apabila korban mengalami penipuan transaksi keuangan dan telah mentransfer uang kepada rekening yang diduga milik pelaku, laporan dapat disampaikan melalui Indonesia Anti-Scam Centre (IASC) di https://iasc.ojk.go.id.
IASC menangani laporan penipuan transaksi keuangan dengan mengoordinasikan tindak lanjut bersama lembaga keuangan, termasuk upaya penundaan transaksi atau pemblokiran rekening yang terindikasi terkait penipuan. Namun, kanal ini tidak menggantikan pelaporan aktivitas pinjol ilegal melalui SIPASTI maupun laporan dugaan tindak pidana kepada kepolisian.
Tujuh Jenis Bukti yang Perlu Diamankan
Sebelum menyampaikan laporan, korban sebaiknya mengumpulkan bukti secara teratur. Informasi yang dapat disiapkan antara lain:
- Identitas aplikasi atau pihak penawar pinjaman. Simpan nama aplikasi, tautan situs, akun media sosial, nomor WhatsApp, nomor telepon, serta nama pihak yang menawarkan pinjaman.
- Dokumen pengajuan pinjaman. Simpan tangkapan layar formulir, persetujuan elektronik, perjanjian pinjaman, rincian bunga, biaya administrasi, jangka waktu, dan jumlah pinjaman.
- Bukti pencairan dana. Siapkan mutasi rekening atau bukti transfer yang menunjukkan tanggal, nominal, serta rekening pengirim.
- Bukti pembayaran. Simpan kuitansi, bukti transfer angsuran, nomor rekening tujuan, dan catatan pembayaran yang telah dilakukan.
- Rekam jejak penagihan. Dokumentasikan pesan, nomor telepon penagih, riwayat percakapan, serta tanggal dan waktu komunikasi.
- Bukti ancaman atau penyalahgunaan data. Simpan pesan intimidasi, ancaman penyebaran identitas atau foto, serta bukti komunikasi penagih dengan keluarga, teman, atau rekan kerja apabila terjadi.
- Kronologi kejadian. Buat catatan tertulis mengenai awal penawaran, proses pengajuan, pencairan dana, pembayaran, hingga munculnya persoalan.
Bukti tersebut sebaiknya disimpan dalam bentuk asli maupun salinan digital. Korban juga perlu menjaga agar tanggal, nomor pengirim, isi pesan, dan informasi transaksi tetap terlihat sehingga tidak kehilangan konteks ketika diperiksa.
Jangan Hapus Percakapan dan Waspadai Tawaran Penghapusan Utang
Ketika menghadapi penagihan yang diduga melanggar hukum, korban sebaiknya tidak terburu-buru menghapus percakapan atau dokumen terkait. Bukti komunikasi dan transaksi dapat menjadi bahan penting untuk menjelaskan kronologi serta mendukung laporan.
Korban juga perlu mengamankan akun pribadi, terutama apabila terdapat dugaan akses tanpa izin. Penggantian kata sandi akun penting dapat dipertimbangkan, dan PIN, kata sandi, maupun kode OTP tidak boleh diberikan kepada penagih atau pihak lain yang mengaku dapat membantu menyelesaikan persoalan.
Jika terdapat transaksi mencurigakan atau dana masuk tanpa sepengetahuan pemilik rekening, korban perlu segera menghubungi bank atau penyedia jasa pembayaran terkait untuk meminta pemeriksaan transaksi.
Selain itu, masyarakat perlu berhati-hati terhadap tawaran jasa penghapusan utang atau pembersihan riwayat kredit dengan meminta pembayaran di muka. Janji menghapus seluruh kewajiban pinjaman atau menjamin data kredit bersih perlu diperiksa kebenarannya melalui kanal resmi. Tawaran semacam itu dapat menjadi modus penipuan lanjutan yang justru menambah kerugian korban.
Status Pinjol Ilegal Tidak Otomatis Menghapus Persoalan Utang
Hal lain yang perlu dipahami, status suatu penyelenggara sebagai pinjol ilegal tidak dengan sendirinya membuat seluruh persoalan pinjaman otomatis selesai atau menghapus setiap kewajiban yang dipersoalkan.
Setiap kasus perlu diperiksa berdasarkan fakta, termasuk bagaimana pinjaman diajukan, apakah dana benar-benar diterima, bagaimana perjanjian dibuat, ke mana pembayaran dilakukan, serta apakah terdapat dugaan pelanggaran atau tindak pidana.
Karena itu, korban sebaiknya tidak hanya mengandalkan komunikasi dengan pihak penagih atau pihak yang menawarkan jasa penyelesaian utang. Pengumpulan bukti dan penyampaian laporan melalui kanal yang sesuai diperlukan agar persoalan dapat ditelusuri berdasarkan kewenangan masing-masing lembaga.
Masyarakat yang mengalami persoalan pinjol ilegal dapat memanfaatkan SIPASTI untuk melaporkan aktivitas keuangan ilegal, menghubungi OJK melalui kanal resminya, serta mendatangi kepolisian apabila terdapat dugaan tindak pidana. Untuk penipuan transaksi keuangan, pelaporan melalui IASC juga dapat dilakukan sesegera mungkin.